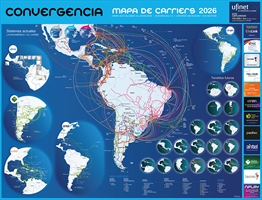
Mapa de Carriers en América latina 2026 - Crédito: © 2026 Convergencialatina
La expansión de los Data Centers y, especialmente, las nuevas demandas de procesamiento asociadas a la IA se mantienen como ejes clave de las decisiones en torno a infraestructura digital latinoamericana. En 2026 se sumó como factor central -más allá del incremento de capacidad- la resiliencia, la diversidad de rutas y la posibilidad de mantener conectados los principales hubs digitales aun frente a fallas o interrupciones.
En este escenario, la expansión de los corredores terrestres gana relevancia como complemento y alternativa a las rutas submarinas. Un ejemplo es el acuerdo entre Sparkle y Entel Bolivia para comercializar una nueva ruta de baja latencia entre Perú y Brasil, atravesando Bolivia, como parte del Corredor Bioceánico. El objetivo es ofrecer una alternativa a los actuales recorridos submarinos y sumar una vía terrestre entre los océanos Pacífico y Atlántico.
Cirion cuenta con más de 105.000 kilómetros de fibra desplegados en más de 20 países, combinando unos 50.000 kilómetros de red submarina con más de 32.000 kilómetros de red terrestre de larga distancia y unos 22.000 kilómetros metropolitanos. La compañía lanzó una plataforma Network-as-a-Service que busca hacer programable esta infraestructura, de manera de dotarla de capacidad de adaptación y automatización para acompañar las necesidades de empresas, carriers, hyperscalers y cargas de IA.
La resiliencia también se expresa en el mapa submarino. La región continúa sumando nuevas rutas y puntos de aterrizaje, pero con una lógica que busca reducir la dependencia de corredores únicos. Google anunció en agosto de 2026 tres nuevos sistemas submarinos —Alisios, Canoa y OlaLuz— que conectarán República Dominicana con Panamá, Chile, Bermuda y Florida, además de una nueva derivación de Firmina. El proyecto Americas Connect apunta explícitamente a construir una red más resiliente entre América del Norte, Centroamérica, el Caribe y Sudamérica.
El Caribe aparece así como una de las zonas donde más claramente se observa esta reconfiguración. República Dominicana gana peso como nodo de interconexión, mientras Panamá mantiene su posición estratégica dentro de los nuevos corredores. Los proyectos de Trans Americas Fiber -TAM-1-, Liberty, Sparkle y Gold Data -Manta- y Telconet -Carnival Submarine Network (CSN)- son parte de esta tendencia. También lo son los tendidos CELIA -iniciativa de Telxius, Setar, Orange y APUA-, y Tikal -de Telxius y Amèrica Mòvil-.
Liberty y Cantv, en tanto, prevén desplegar el cable Fenix, que conectará a Venezuela con el hub de Curazao y desde allí a los sistemas submarinos de Liberty Networks (Arcos, EC-Link, Jerry Newton y PCCS), para diversidad de rutas, alta disponibilidad y resiliencia.
Brasil también profundiza su condición de plataforma regional. V.tal combina unos 26.000 kilómetros de cables submarinos con aproximadamente 450.000 kilómetros de fibra terrestre, articulando conectividad, puntos de intercambio y Data Centers. En este esquema se inscribe la extensión de 280 kilómetros del cable Malbec hacia Porto Alegre, prevista para 2027, que permitirá incorporar al sur de Brasil a la red internacional y posicionar a la ciudad como nuevo hub digital del Cono Sur, con una capacidad proyectada de hasta 20 Tbps por par de fibra.
En paralelo, los Data Centers dejan de ser puntos aislados para convertirse en nodos de una arquitectura regional. La integración entre redes de larga distancia, redes metropolitanas, landing stations y centros de datos carrier-neutral adquiere mayor peso a medida que crecen las exigencias de baja latencia, disponibilidad y capacidad. En este sentido, Cirion alcanza unos 200 Data Centers interconectados, mientras otros actores del segmento mayorista acrecientan su pisada con centros de datos propios: por nombrar algunos casos, Ufinet dispone de 21 centros en la región, y Antel sumará a su establecimiento de Pando uno nuevo destinado a cargas de IA, con una inversión de US$ 70 millones.